


Parliamoci chiaro: gestire un budget è il problema più vecchio del mondo. Che tu sia uno studente con la paghetta contata, un marketing manager con obiettivi irrealistici o un investitore che teme il rischio, la domanda è sempre la stessa: “Come ottengo il massimo da quello che ho?”.
Spesso ci affidiamo all’intuito o al buon senso. Ma quando le variabili aumentano e i vincoli stringono, il “fare a occhio” costa caro. Qui entra in gioco l’ottimizzazione matematica. Non serve essere dei geni per capire che esiste un modo scientifico per non lasciare soldi sul tavolo.
In questo articolo mettiamo da parte la teoria astratta. Vedremo 6 scenari concreti, sporcandoci le mani con i numeri. Partiremo da situazioni banali per arrivare a modelli complessi che le aziende usano ogni giorno. Preparate la calcolatrice: si passa dalla spesa in libreria alla frontiera efficiente di Wall Street.
Esercizio 1 (Facile) – Massimizzare l’Acquisto di Libri
Testo:
Marco ha un budget di €100 da spendere per acquistare libri. I libri di narrativa costano €10 ciascuno, mentre i saggi costano €15 ciascuno. A Marco piacciono entrambi i generi, ma per una questione di spazio nello zaino, non può acquistare più di 8 libri in totale. Qual è la combinazione di libri che gli permette di spendere il massimo possibile del suo budget senza superarlo?
Risoluzione:
Definizione delle Variabili:
Sia [math]x[/math] il numero di libri di narrativa.
Sia [math]y[/math] il numero di saggi.
Definizione della Funzione Obiettivo:
Vogliamo massimizzare la spesa. La funzione obiettivo (costo totale) è:
[math]C(x,y)=10x+15y[/math]
Poiché il budget è fisso a €100, massimizzare la spesa significa avvicinarsi il più possibile a 100 senza superarlo.
Identificazione dei Vincoli:
- Vincolo di Budget: [math]10x+15y\le 100[/math]
- Vincolo di Capacità: [math]x+y\le 8[/math]
- Vincoli di Non-Negatività: [math]x\ge 0[/math], [math]y\ge 0[/math] (e devono essere numeri interi).
Risoluzione Grafica (o per Ispezione):
L’area ammissibile è il poligono delimitato dai vincoli. I punti candidati per la soluzione ottimale sono i vertici di questo poligono.
- A: (0, 0) -> Spesa = €0
- B: (8, 0) -> Spesa = [math]10\cdot 8+15\cdot 0 = \text{ Euro 80}[/math]
- C: Intersezione dell’asse [math]y[/math] con il vincolo di Budget. [math]15y = 100[/math], [math]y \approx 6.67[/math]. Non accettabile ([math]y[/math] non intero). Proviamo [math](0, 6)[/math] -> Spesa = [math]10\cdot 0+15\cdot 6 = \text{ Euro 90}[/math].
- D: Intersezione dei vincoli. Risolviamo il sistema:
[math]\displaystyle \begin{aligned}
\{10x+15y&=100 \\
x+y&=8
\end{aligned}[/math]
Dalla seconda: [math]x=8-y[/math]. Sostituendo nella prima:
[math]\displaystyle \begin{aligned}
10(8-y)+15y&=100 \\
80-10y+15y&=100 \\
5y&=20 \\
y&=4
\end{aligned}[/math]
Quindi [math]x=4[/math].
Punto D: (4, 4) -> Spesa = [math]10\cdot 4+15\cdot 4=40+60=\text{ Euro 100}[/math].

Conclusione:
Confrontando le spese: (0,0)=0, (8,0)=80, (0,6)=90, (4,4)=100.
La combinazione che massimizza la spesa è 4 libri di narrativa e 4 saggi, con cui Marco spende esattamente tutto il suo budget.
Osservazione:
💡 In problemi di ottimizzazione lineare con due variabili, la soluzione ottimale (se esiste) si trova sempre in un vertice della regione ammissibile. Questo è noto come il Teorema Fondamentale della Programmazione Lineare.
Domanda di Riflessione:
Perché non abbiamo considerato il punto (2, 5), che si trova all’interno della regione ammissibile?
Esercizio 2 (Facile/Medio) – Minimizzare il Costo di una Miscela
Testo:
Un bar deve preparare 10 kg di una miscela di caffè usando due tipi di fagioli: Tipo A che costa €8/kg e Tipo B che costa €12/kg. Per mantenere la qualità, la miscela finale deve contenere almeno il 40% di fagioli di Tipo B. Qual è la combinazione di fagioli che minimizza il costo totale di produzione?
Risoluzione:
Variabili:
- [math]a[/math]: kg di caffè Tipo A.
- [math]b[/math]: kg di caffè Tipo B.
Funzione Obiettivo (da Minimizzare):
[math]Costo(a,b)=8a+12b[/math]
Vincoli:
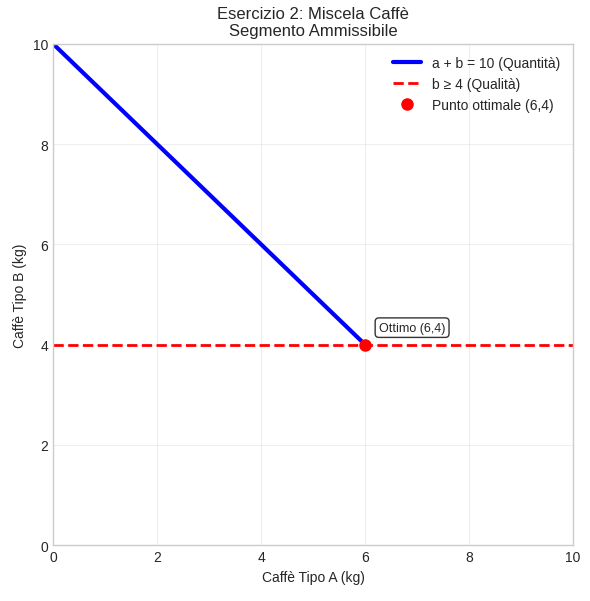
- Quantità Totale: [math]a+b=10[/math] (Deve preparare esattamente 10 kg).
- Qualità (Percentuale di B): [math]b\ge 0.4\cdot (a+b)[/math]. Sostituendo [math]a+b=10[/math], otteniamo [math]b\ge 4[/math].
- Non-Negatività: [math]a\ge 0[/math], [math]b\ge 0[/math].
Analisi dei Vincoli:
Il vincolo [math]a+b=10[/math] è un’equazione, non una disuguaglianza. Questo significa che la nostra regione ammissibile è un segmento di retta. Possiamo esprimere tutto in funzione di una variabile: [math]a=10-b[/math].
Sostituiamo nella funzione obiettivo:
[math]\displaystyle \begin{aligned}
Costo(b)&=8(10-b)+12b \\
&=80-8b+12b \\
&=80+4b
\end{aligned}[/math]
Ottimizzazione:
La funzione [math]Costo(b)=80+4b[/math] è una retta crescente. Per minimizzare il costo, dobbiamo scegliere il valore più piccolo possibile di [math]b[/math] che soddisfi il vincolo [math]b\ge 4[/math].
Il valore minimo di [math]b[/math] è quindi 4. Se [math]b=4[/math], allora [math]a=10-4=6[/math].
Conclusione:
La combinazione di costo minimo è 6 kg di Tipo A e 4 kg di Tipo B.
Costo totale: [math]8\cdot 6+12\cdot 4=48+48=\text{ Euro 96}[/math].
Osservazione:
💡 Quando un vincolo è un’equazione, la regione ammissibile si riduce. In questo caso, l’ottimizzazione si è trasformata nel trovare il punto estremo di un segmento, analizzando la monotonia (crescenza/decrescenza) della funzione obiettivo.
Nella realtà, i prezzi delle materie prime oscillano quotidianamente. Un algoritmo statico fallirebbe in una settimana. Le torrefazioni moderne usano modelli dinamici collegati ai prezzi di borsa.
Domanda di Riflessione:
Se il costo del Tipo A aumentasse a €11/kg, quale sarebbe la nuova soluzione ottimale?
Esercizio 3 (Medio) – Ottimizzazione di un Investimento Pubblicitario
Testo:
Un’azienda ha un budget pubblicitario di €5.000. Può investire in spot radiofonici (€100 ciascuno) e annunci su social media (€250 ciascuno). Da dati storici, si stima che ogni spot radiofonico generi 50 potenziali clienti, mentre ogni annuncio social ne genera 120. L’azienda vuole massimizzare il numero totale di potenziali clienti. Tuttavia, per una strategia di marketing bilanciata, il numero di spot radiofonici non deve essere superiore al triplo del numero di annunci social. Trova la combinazione ottimale.
Risoluzione:
Variabili:
- [math]r[/math]: numero di spot radiofonici.
- [math]s[/math]: numero di annunci social.
Funzione Obiettivo (da Massimizzare):
[math]Clienti(r,s)=50r+120s[/math]
Vincoli:
- Budget: [math]100r+250s\le 5000[/math]
- Strategia di Marketing: [math]r\le 3s[/math]
- Non-Negatività e Interezza: [math]r\ge 0[/math], [math]s\ge 0[/math], e devono essere numeri interi.
Rappresentazione Grafica e Vertici Ammissibili:
La regione ammissibile è delimitata dalle intersezioni (vertici):
- A: (0, 0) → Clienti = 0.
- D: (0, 20) → Clienti = [math]120\cdot 20 = 2400[/math].
- C: Intersezione Budget e Strategia. Risolvendo il sistema:
[math]\displaystyle \begin{aligned}
\{100r+250s&=5000 \\
r&=3s
\end{aligned}[/math]
Si ottiene [math]s\approx 9.09[/math] e [math]r\approx 27.27[/math].
[math]C: (27.27, 9.09)[/math] → Clienti [math]\approx 2454.5[/math]. - Vertice (50, 0): Questo punto massimizzava il profitto (2500) ma è stato escluso in quanto non ammissibile: [math]50 \not\le 3\cdot 0[/math].
Ricerca della Soluzione Intera Ottimale:
Dobbiamo esplorare i punti interi vicini ai vertici e in particolare lungo il vincolo di Budget (dove la funzione obiettivo è massimizzata) finché non si viola il vincolo di Strategia.
Esprimiamo [math]s[/math] in funzione di [math]r[/math] per il vincolo di Budget:
[math]\displaystyle \begin{aligned}
100r+250s&=5000 \\
s&=\frac{5000-100r}{250}=20-0.4r
\end{aligned}[/math]
Esplorazione sistematica dei punti sulla retta di Budget che soddisfano [math]r\le 3s[/math]:
| r | s ([math]=20-0.4r[/math]) | Strategia ([math]3s[/math]) | Ammissibile? ([math]r\le 3s[/math]) | Clienti ([math]50r+120s[/math]) |
|---|---|---|---|---|
| 0 | 20 | 60 | ✓ | 2400 |
| 5 | 18 | 54 | ✓ | 2410 |
| 10 | 16 | 48 | ✓ | 2420 |
| 15 | 14 | 42 | ✓ | 2430 |
| 20 | 12 | 36 | ✓ | 2440 |
| 25 | 10 | 30 | ✓ | 2450 ⭐ |
| 30 | 8 | 24 | ✗ (30 > 24) | 2460 |
| 35 | 6 | 18 | ✗ (35 > 18) | 2470 |
Conclusione:
La combinazione ottimale ammissibile è 25 spot radiofonici e 10 annunci social, che genera il massimo di 2450 potenziali clienti.
- Budget: [math]100\cdot 25 + 250\cdot 10 = 2500 + 2500 = \text{\text{\texteuro}5000}[/math] (Speso tutto)
- Strategia: [math]25 \le 3\cdot 10 = 30[/math] (Vincolo rispettato)
- Clienti: 2450

Osservazione:
💡 Nei problemi di programmazione lineare intera, l’ottimizzazione richiede un’esplorazione attenta dei punti interi, poiché il punto di massimo continuo (C: 27.27, 9.09) non è la migliore soluzione intera quando si considerano tutti i vincoli discreti. In questo caso, la soluzione ottimale intera (25, 10) si trova lontana dal vertice C, evidenziando il divario tra Programmazione Lineare (LP) e Programmazione Lineare Intera (IP).
Domanda di Riflessione
Perché la soluzione (30, 8) che genera 2460 clienti non è ammissibile nonostante rispetti il vincolo di budget?
Esercizio 4 (Medio/Difficile) – Massimizzare il Profitto con Rendimenti Decrescenti
Testo:
Un artigiano produce e vende collane. Il prezzo di vendita [math]p(x)[/math] diminuisce all’aumentare della produzione [math]x[/math] per saturare il mercato. La funzione del prezzo è [math]p(x)=50-0.5x[/math], dove [math]x[/math] è il numero di collane prodotte. Il costo di produzione è dato da [math]C(x)=10x+100[/math]. L’artigiano ha un budget massimo di €800 per i costi. Determina il numero di collane da produrre per massimizzare il profitto.
Risoluzione:
Definizione del Profitto:
Il Ricavo è [math]R(x)=p(x)\cdot x=(50-0.5x)x=50x-0.5x^2[/math].
Il Profitto [math]\Pi(x)[/math] è Ricavo meno Costo:
[math]\displaystyle \begin{aligned}
\Pi(x)&=R(x)-C(x) \\
&=(50x-0.5x^2)-(10x+100) \\
\Pi(x)&=-0.5x^2+40x-100
\end{aligned}[/math]
Questa è una funzione quadratica (parabola) con concavità rivolta verso il basso (coefficiente di [math]x^2[/math] negativo), quindi ha un massimo.
Identificazione del Vincolo:
Il vincolo di budget è sui costi:
[math]\displaystyle \begin{aligned}
C(x)&=10x+100\le 800 \\
10x&\le 700 \\
x&\le 70
\end{aligned}[/math]
Ottimizzazione Senza Vincolo:
Per una parabola [math]f(x)=ax^2+bx+c[/math], il vertice (punto di massimo) si trova in [math]x_v=-\frac{b}{2a}[/math].
[math]\displaystyle \begin{aligned}
x_v&=\frac{-40}{2\cdot (-0.5)} \\
&=\frac{-40}{-1} \\
&=40
\end{aligned}[/math]
Il profitto in corrispondenza di [math]x=40[/math] è:
[math]\displaystyle \begin{aligned}
\Pi(40)&=-0.5(40)^2+40\cdot 40-100 \\
&=-800+1600-100 \\
&=700
\end{aligned}[/math]
Verifica del Vincolo:
Il punto di massimo “libero” [math]x=40[/math] soddisfa il vincolo [math]x\le 70[/math]. Quindi è ammissibile.

Conclusione:
Il numero ottimale di collane da produrre è 40, che garantisce un profitto massimo di € 700.
Osservazione:
💡 Questo è un problema di ottimizzazione non lineare (funzione obiettivo quadratica). Quando la funzione obiettivo è concava (come una parabola con la “pancia” in su) e la regione ammissibile è convessa, il massimo si trova o nel vertice della parabola o al confine della regione ammissibile.
Domanda di Riflessione:
Cosa sarebbe successo se il vincolo di budget fosse stato più stringente, ad esempio [math]x\le 30[/math]?
Esercizio 5 (Difficile) – Programmazione Lineare Intera (Commesso Viaggiatore Semplificato)
Testo:
Un corriere deve effettuare consegne in 4 città (A, B, C, D). Partendo e tornando al magazzino (M), deve visitare ogni città esattamente una volta. Le distanze in km sono nella tabella. Il carburante ha un costo di €0.20/km e il corriere ha un budget di 200 km (costo massimo €40). Trova il percorso di minima distanza che rispetti il budget. Se non esiste, trova il percorso che minimizza la distanza totale.
| Da \ A | M | A | B | C | D |
|---|---|---|---|---|---|
| M | 0 | 30 | 45 | 60 | 50 |
| A | 30 | 0 | 20 | 35 | 40 |
| B | 45 | 20 | 0 | 15 | 25 |
| C | 60 | 35 | 15 | 0 | 10 |
| D | 50 | 40 | 25 | 10 | 0 |
Risoluzione:
Natura del Problema:
Questo è una versione semplificata del “Commesso Viaggiatore” (TSP). Ci sono [math](4-1)!=3!=6[/math] percorsi possibili che partono e finiscono in M e visitano tutte e 4 le città (le città da permutare sono A, B, C, D).
Elencazione e Valutazione dei Percorsi (M -> … -> M):
- M-A-B-C-D-M: [math]30 + 20 + 15 + 10 + 50 = \mathbf{125 \text{ km}}[/math]
- M-A-B-D-C-M: [math]30 + 20 + 25 + 10 + 60 = 145 \text{ km}[/math]
- M-A-C-B-D-M: [math]30 + 35 + 15 + 25 + 50 = 155 \text{ km}[/math]
- M-A-C-D-B-M: [math]30 + 35 + 10 + 25 + 45 = 145 \text{ km}[/math]
- M-A-D-B-C-M: [math]30 + 40 + 25 + 15 + 60 = 170 \text{ km}[/math]
- M-A-D-C-B-M: [math]30 + 40 + 10 + 15 + 45 = 140 \text{ km}[/math]
Analisi dei Risultati:
Il percorso più breve tra tutti è M-A-B-C-D-M (125 km).
Verifichiamo il vincolo:
- Distanza: [math]125 \text{ km} < 200 \text{ km}[/math] (OK).
- Costo: [math]125\cdot 0.20=\text{ Euro25}[/math], che è [math]\le \text{\text{\texteuro}40}[/math] (OK).
Conclusione:
Il percorso ottimale è M → A → B → C → D → M, con una distanza totale di 125 km e un costo di €25.

Osservazione:
💡 I problemi di ottimizzazione combinatoria come il TSP diventano estremamente complessi all’aumentare del numero di nodi (città). Per [math]n[/math] città, i percorsi possibili sono [math](n-1)![/math].
Domanda di Riflessione:
Perché in questo problema abbiamo considerato [math](4-1)![/math] percorsi invece di [math]4![/math]?
Esercizio 6 (Molto Difficile) – Ottimizzazione Stocastica del Budget
Testo:
Un investitore ha €10.000 da allocare in due fondi:
- Fondo X: Rendimento atteso [math]R_x=7\%[/math], Rischio (Deviazione Standard) [math]\sigma_x=10\%[/math].
- Fondo Y: Rendimento atteso [math]R_y=12\%[/math], Rischio (Deviazione Standard) [math]\sigma_y=20\%[/math].
Il coefficiente di correlazione tra i rendimenti dei due fondi è [math]\rho=-0.2[/math]. L’investitore vuole massimizzare il rendimento atteso del portafoglio, ma non vuole che il rischio (deviazione standard [math]\sigma_p[/math]) superi il 15%. Formula e risolvi il problema.
Risoluzione:
Variabili:
- [math]w_x[/math]: frazione di capitale investita nel Fondo X.
- [math]w_y[/math]: frazione di capitale investita nel Fondo Y.
Per definizione: [math]w_x+w_y=1[/math], quindi [math]w_y=1-w_x[/math].
Funzione Obiettivo (Rendimento Atteso da Massimizzare):
[math]\displaystyle \begin{aligned}
R_p&=w_x\cdot 0.07+w_y\cdot 0.12 \\
&=0.07w_x+0.12(1-w_x) \\
R_p(w_x)&=0.12-0.05w_x
\end{aligned}[/math]
Per massimizzare [math]R_p[/math] (data la pendenza negativa di -0.05), dobbiamo minimizzare [math]w_x[/math].
Vincolo (Rischio – Deviazione Standard [math]\sigma_p \le 0.15[/math]):
Il vincolo sul rischio si applica alla varianza: [math]\sigma_p^2\le (0.15)^2=0.0225[/math].
La varianza [math]\sigma_p^2[/math] del portafoglio è:
[math]\displaystyle \begin{aligned}
\sigma_p^2&=w_x^2\sigma_x^2+w_y^2\sigma_y^2+2w_xw_y\rho\sigma_x\sigma_y \\
\end{aligned}[/math]
Inseriamo i valori [math]\sigma_x=0.10[/math], [math]\sigma_y=0.20[/math], [math]\rho=-0.2[/math] e [math]w_y=1-w_x[/math]:
[math]\displaystyle \begin{aligned}
\sigma_p^2&=w_x^2(0.10)^2+(1-w_x)^2(0.20)^2 \\
&{} \quad +2w_x(1-w_x)(-0.2)(0.10)(0.20) \\
&=0.01w_x^2+0.04(1-2w_x+w_x^2)-0.008(w_x-w_x^2) \\
&=0.01w_x^2+0.04-0.08w_x+0.04w_x^2-0.008w_x+0.008w_x^2 \\
\sigma_p^2&=0.058w_x^2-0.088w_x+0.04
\end{aligned}[/math]
Risoluzione del Vincolo:
Dobbiamo risolvere la disequazione [math]\sigma_p^2\le 0.0225[/math]:
[math]\displaystyle \begin{aligned}
0.058w_x^2-0.088w_x+0.04&\le 0.0225 \\
0.058w_x^2-0.088w_x+0.0175&\le 0
\end{aligned}[/math]
Troviamo le radici dell’equazione associata [math]0.058w_x^2-0.088w_x+0.0175=0[/math]:
[math]\displaystyle \begin{aligned}
w_x&=\frac{0.088\pm\sqrt{(-0.088)^2-4\cdot 0.058\cdot 0.0175}}{2\cdot 0.058} \\
&=\frac{0.088\pm\sqrt{0.007744-0.00406}}{0.116} \\
&=\frac{0.088\pm\sqrt{0.003684}}{0.116}\approx \frac{0.088\pm 0.0607}{0.116}
\end{aligned}[/math]
Le radici sono:
[math]\displaystyle \begin{aligned}
w_{x1}&\approx\frac{0.088-0.0607}{0.116}\approx 0.235 \\
w_{x2}&\approx\frac{0.088+0.0607}{0.116}\approx 1.278
\end{aligned}[/math]
Poiché il coefficiente di [math]w_x^2[/math] è positivo, la disequazione è soddisfatta tra le radici: [math]0.235\le w_x\le 1.278[/math].
Considerando il vincolo [math]0\le w_x\le 1[/math], il vincolo finale è: [math]0.235\le w_x\le 1[/math].
Ottimizzazione Finale:
Per massimizzare [math]R_p=0.12-0.05w_x[/math], dobbiamo scegliere il valore minimo di [math]w_x[/math] ammissibile.
Il valore minimo è [math]w_x=0.235[/math].
Quindi, [math]w_y=1-0.235=0.765[/math].

Conclusione:
L’allocazione ottimale è investire 23.5% (€2.350) nel Fondo X e 76.5% (€7.650) nel Fondo Y.
Rendimento Atteso: [math]0.12-0.05\cdot 0.235\approx 0.10825[/math] o 10.825%.
Osservazione:
💡 Questo problema introduce il Principio di Media-Varianza di Markowitz. La diversificazione (qui favorita dalla correlazione negativa) permette di costruire portafogli efficienti sulla “frontiera efficiente”.
Il modello di Markowitz è elegante, ma presume che il passato predica il futuro e che i rendimenti seguano una curva a campana (distribuzione normale). Nei crolli di mercato reali (cigni neri), le correlazioni tendono tutte a 1, facendo saltare questi calcoli. Ecco perché l’algoritmo è solo l’inizio, non la fine.
Domanda di Riflessione:
Cosa succederebbe al rischio del portafoglio se la correlazione [math]\rho[/math] fosse +1 invece che -0.2?
Risposte Dettagliate alle Domande di Riflessione
Esercizio 1: Massimizzare l’Acquisto di Libri
Domanda: Perché non abbiamo considerato il punto (2, 5), che si trova all’interno della regione ammissibile?
Risposta: Per il Teorema Fondamentale della Programmazione Lineare, se una soluzione ottimale esiste ed è unica, essa deve essere un vertice (punto estremo) della regione ammissibile. I punti interni, come [math](2, 5)[/math], forniscono sempre un valore della funzione obiettivo (in questo caso, la spesa) peggiore o al più uguale a quello di almeno un vertice. Nello specifico, la spesa in [math](2, 5)[/math] è:
[math]10\cdot 2+15\cdot 5=20+75=\text{ Euro 95}[/math]
che è inferiore ai €100 del vertice [math](4, 4)[/math].
Esercizio 2: Minimizzare il Costo di una Miscela
Domanda: Se il costo del Tipo A aumentasse a €11/kg, quale sarebbe la nuova soluzione ottimale?
Risposta: La nuova funzione obiettivo (da minimizzare), in funzione della variabile [math]b[/math] (kg di Tipo B), sarebbe:
[math]\displaystyle \begin{aligned}
Costo(b)&=11(10-b)+12b \\
&=110-11b+12b \\
&=110+b
\end{aligned}[/math]
Questa è ancora una retta crescente. Per minimizzarla, sceglieremmo ancora il valore più piccolo possibile di [math]b[/math], che è [math]b=4[/math] (imposto dal vincolo di qualità [math]b\ge 4[/math]). La soluzione rimarrebbe quindi 6 kg di A e 4 kg di B, con un costo di [math]11\cdot 6+12\cdot 4=66+48=\text{ Euro 114}[/math]. Un aumento del costo di A non cambia la struttura dell’ottimizzazione in questo caso specifico.
Esercizio 3: Ottimizzazione di un Investimento Pubblicitario
Domanda: Perché la soluzione (30, 8) che genera 2460 clienti non è ammissibile nonostante rispetti il vincolo di budget?
Risposta: La soluzione [math](30, 8)[/math] non è ammissibile perché viola il vincolo di strategia ([math]r\le 3s[/math]). Anche se rispetta perfettamente il vincolo di budget ([math]100\cdot 30+250\cdot 8=\text{ Euro 5000}[/math]), la strategia di marketing bilanciata non è soddisfatta: [math]30 \not\le 3\cdot 8 = 24[/math]. Quindi, questa combinazione è scartata.
Esercizio 4: Massimizzare il Profitto con Rendimenti Decrescenti
Domanda: Cosa sarebbe successo se il vincolo di budget fosse stato più stringente, ad esempio [math]x\le 30[/math]?
Risposta: In questo caso, il punto di massimo “libero” della parabola ([math]x=40[/math]) non sarebbe più ammissibile. Dovremmo cercare il massimo della funzione profitto [math]\Pi(x)[/math] sul vincolo attivo [math]x=30[/math].
Poiché la parabola è crescente per tutti i valori ammissibili [math]x\le 30[/math] (dato che il massimo è a [math]x=40[/math]), il massimo vincolato si troverebbe proprio all’estremo destro del dominio ammissibile, cioè in [math]x=30[/math].
L’artigiano produrrebbe quindi 30 collane, con un profitto di:
[math]\displaystyle \begin{aligned}
\Pi(30)&=-0.5(30)^2+40\cdot 30-100 \\
&=-450+1200-100 \\
&=\text{ Euro 650}
\end{aligned}[/math]
Esercizio 5: Programmazione Lineare Intera (Commesso Viaggiatore)
Domanda: Perché in questo problema abbiamo considerato [math](4-1)![/math] percorsi invece di [math]4![/math]?
Risposta: Per i problemi di percorso ciclico (come il Commesso Viaggiatore o TSP), si fissa il punto di partenza (in questo caso, il magazzino M) per evitare di contare come percorsi distinti quelli che sono solo rotazioni dello stesso ciclo (es. [math]M-A-B-C-D-M[/math] e [math]A-B-C-D-M-A[/math] sono lo stesso ciclo). Fissando M, si devono permutare solo le [math]n-1=4[/math] città rimanenti, dando [math]4! = 24[/math] percorsi.
Nota sulla simmetria: Il costo del percorso inverso (es. [math]M-A-B-C-D-M[/math] vs [math]M-D-C-B-A-M[/math]) è uguale in questo caso, il che riduce il numero di percorsi di costo unico a [math]24/2=12[/math], ma l’approccio di base prevede la permutazione di [math](n-1)![/math] elementi.
Esercizio 6: Ottimizzazione Stocastica del Budget
Domanda: Cosa succederebbe al rischio del portafoglio se la correlazione [math]\rho[/math] fosse +1 invece che -0.2?
Risposta: Se [math]\rho=+1[/math], la diversificazione non offrirebbe benefici di riduzione del rischio. Il rischio del portafoglio [math]\sigma_p[/math] diventerebbe semplicemente la combinazione lineare dei rischi individuali: [math]\sigma_p=w_x\sigma_x+w_y\sigma_y[/math].
Il vincolo [math]\sigma_p\le 0.15[/math] diventerebbe:
[math]\displaystyle \begin{aligned}
0.10w_x+0.20(1-w_x)&\le 0.15 \\
0.20-0.10w_x&\le 0.15 \\
0.05&\le 0.10w_x \\
w_x&\ge 0.5
\end{aligned}[/math]
Per massimizzare il rendimento [math]R_p[/math] (che richiede di minimizzare [math]w_x[/math]), saremmo costretti a scegliere [math]w_x=0.5[/math]. La soluzione ottimale sarebbe quindi 50% in X e 50% in Y. La correlazione positiva (+1) stringe il vincolo sul rischio, costringendo l’investitore ad allocare di più nel fondo meno rischioso (X) e riducendo il rendimento atteso massimo (che scenderebbe al 9.5%).
(124)
Altri articoli nella categoria "Programmazione lineare"
- Formulazione di un Problema di Programmazione Lineare Intera
- Metodo del Simplesso: Guida Passo-Passo alla Risoluzione di Problemi di Programmazione Lineare
- L’Analisi di Sensibilità: Il Calcolo Differenziale al Servizio dei Processi Produttivi
- Risolvere problemi di ottimizzazione lineare con Python: Confronto pratico tra PuLP e scipy.optimize
- Ottimizzazione Matematica: Approfondimento su scipy.optimize.minimize
- Un problema di pianificazione della produzione risolto con Excel
- Risolvere problemi di programmazione lineare con Excel
- METODO DEL SIMPLESSO PER I PROBLEMI DI MINIMO. Esempio risolto con il metodo del pivot
- Il metodo del simplesso. Ammissibilità delle soluzioni. Esempi
- Il metodo del simplesso. Soluzioni di base